GAME, 게임 3사 3분기 실적 엇갈림 넥슨·크래프톤·엔씨 비교
안녕하세요, JS입니다.
같은 3분기 실적 시즌인데 국내 게임 3사의 성적표와 주가 반응이 확 갈렸습니다.
넥슨은 가이던스를 웃도는 호실적을 냈고, 크래프톤은 영업이익이 시장 기대에 크게 못 미쳤으며, 엔씨소프트는 흑자 전환에도 주가가 급락했습니다.
숫자가 기사마다 조금씩 다르게 나오는 부분이 있어, 제가 직접 열어본 자료를 기준으로 정리하고 확인하지 못한 부분은 따로 표시했습니다.
※ 이 글은 정보 정리 글이며 투자 권유가 아닙니다. 특정 종목의 매수·매도를 권하지 않습니다.
핵심 요약
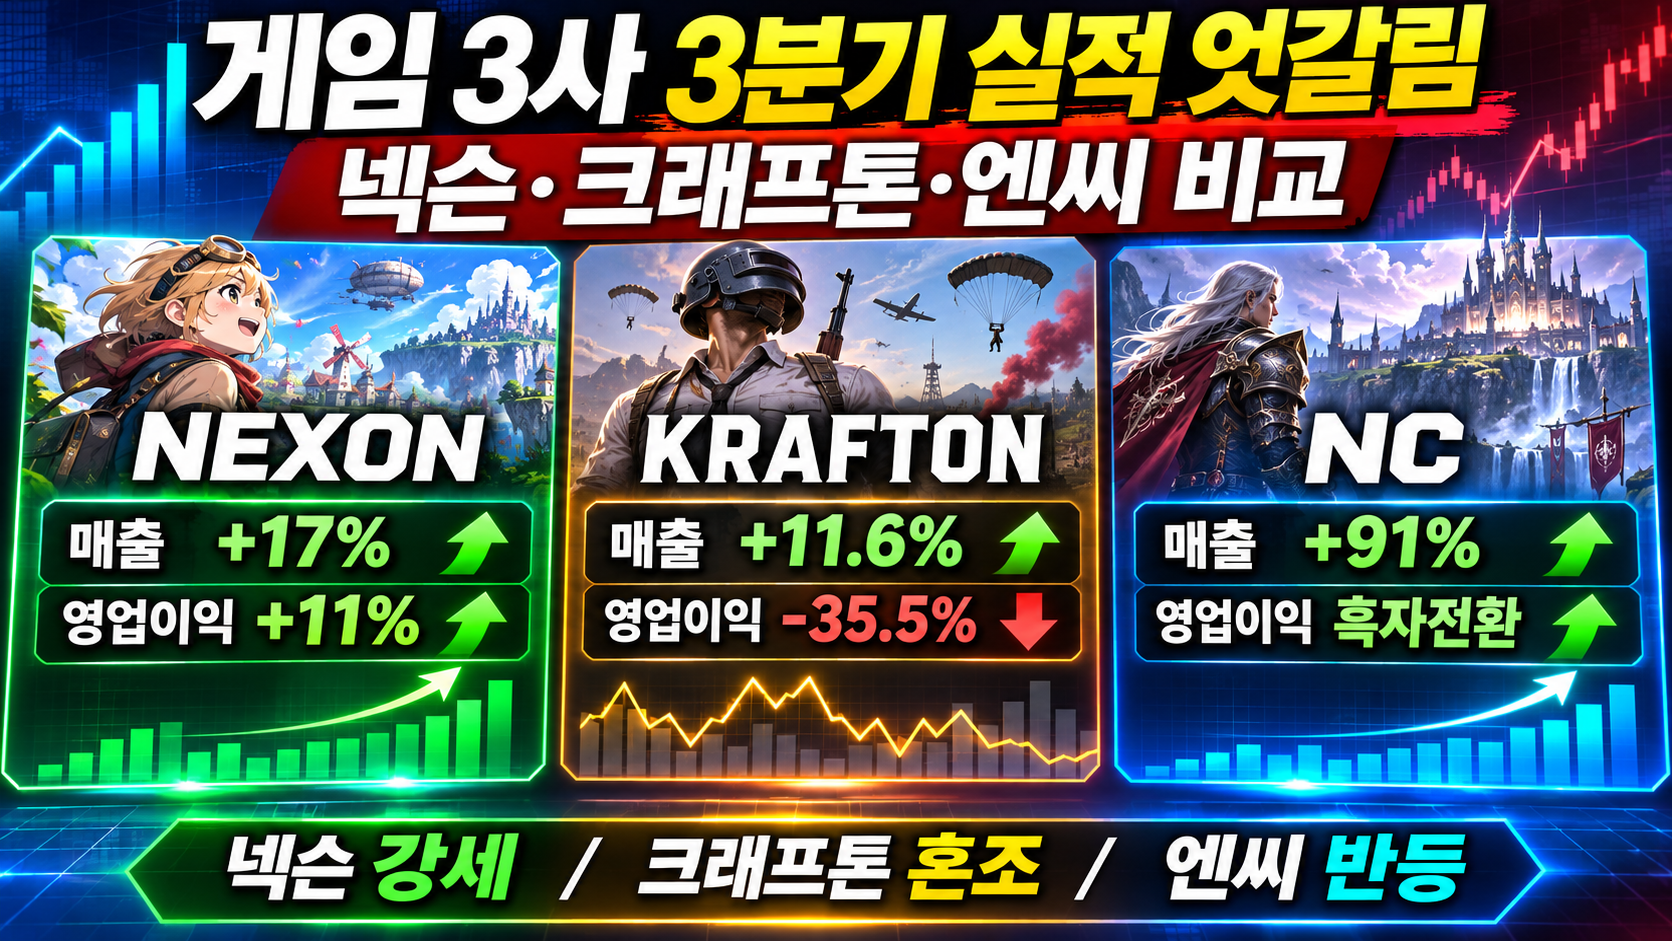
- 넥슨(11월 10일 발표): 매출 1조 2,312억 원(1,384억 엔, 전년 대비 17% 증가), 영업이익 3,718억 원(418억 엔, 11% 증가). 매출·영업이익·순이익 모두 회사 가이던스를 웃돌았습니다.
- 크래프톤(11월 10일 발표): 매출 9,714억 원(11.6% 증가), 영업이익 2,250억 원(35.5% 감소)으로 컨센서스(2,726억 원)를 17.5% 밑돌았습니다. 순손실 684억 원. 11월 11일 주가는 9.56% 하락했습니다.
- 엔씨소프트(11월 11일 발표): 매출 6,865억 원(90.7% 증가), 영업이익 1,196억 원(흑자 전환). 실적은 기대를 웃돌았지만 11월 12일 주가는 10% 넘게 하락했습니다. 신작 아이온2 성장 둔화 우려가 이유로 전해집니다.
- 갈림길: 넥슨은 메이플스토리 등 기존 IP가 이끌었고, 크래프톤은 신작 효과가 줄었으며, 엔씨는 신작 지속 여부가 쟁점입니다.
한눈에 비교
구분 넥슨 크래프톤 엔씨소프트
| 발표일 | 11월 10일 | 11월 10일 | 11월 11일 |
| 매출 | 1조 2,312억 원 | 9,714억 원 | 6,865억 원 |
| 매출 증감(전년 대비) | +17% | +11.6% | +90.7% |
| 영업이익 | 3,718억 원 | 2,250억 원 | 1,196억 원(흑자 전환) |
| 영업이익 증감 | +11% | -35.5% | 전년 적자에서 흑자 |
| 시장 평가 | 가이던스 상회 | 컨센서스 17.5% 하회 | 기대 상회 보도 |
| 직후 주가 | 확인하지 못함 | 11월 11일 -9.56% | 11월 12일 -10.24% |
제 계산: 영업이익률
- 넥슨: 3,718 ÷ 12,312 ≈ 30.2%
- 크래프톤: 2,250 ÷ 9,714 ≈ 23.2%
- 엔씨소프트: 1,196 ÷ 6,865 ≈ 17.4%
- 크래프톤의 전년 동기 수치를 증감률로 역산하면 매출 약 8,704억 원, 영업이익 약 3,488억 원, 영업이익률 약 40%입니다. 1년 사이 영업이익률이 약 40%에서 약 23%로 낮아졌습니다. (제 계산)
제 계산: 3분기 매출 규모
- 이번 분기 매출은 넥슨 1.23조, 크래프톤 0.97조, 엔씨 0.69조, 넷마블 0.63조 원 순입니다. 넷마블 수치는 같은 시기 비교 보도에서 가져왔습니다. (제 계산, 단순 비교)
넥슨: 기존 IP가 끌어올렸다
해외 게임 매체 인벤글로벌 보도에 따르면 넥슨의 3분기는 다음과 같습니다.
- 매출 1조 2,312억 원(1,384억 엔), 영업이익 3,718억 원(418억 엔), 순이익 3,393억 원(381억 엔, 전년과 비슷)
- 매출·영업이익·순이익 모두 회사 가이던스를 웃돌았습니다. 구체적인 가이던스 범위는 기사에 나오지 않았습니다.
- 메이플스토리 프랜차이즈 매출은 72% 증가했고, 메이플스토리와 FC 온라인 모두 분기 최대 매출을 기록했습니다.
- 1~3분기 누적 매출은 3조 7,920억 원(17% 증가), 영업이익 1조 2,088억 원(12% 증가)입니다.
- 4분기 가이던스는 매출 1,077억~1,189억 엔으로 전년 대비 4~13% 감소, 영업이익 40억~117억 엔입니다.
다른 보도에서는 던전앤파이터 프랜차이즈 매출이 33% 줄었다는 점도 전해졌습니다.
즉 메이플스토리와 FC 온라인이 다른 IP의 감소를 메운 구조입니다.
(제 해석) 4분기 가이던스가 낮게 제시됐다는 점도 눈여겨볼 대목입니다.
크래프톤: 영업이익 쇼크
이데일리 보도(11월 12일)에 따르면 크래프톤의 3분기는 다음과 같습니다.
- 매출 9,714억 원(11.6% 증가), 영업이익 2,250억 원(35.5% 감소)
- 영업이익이 컨센서스 2,726억 원보다 17.5% 낮았습니다. (2,250 ÷ 2,726 ≈ 82.5%로 일치)
- 순손실 684억 원. 달러 약세에 따른 외화 평가손실이 원인으로 소개됐습니다.
- PC 매출은 2,389억 원으로 전분기 대비 57.4%, 전년 대비 32.5% 감소했습니다. 서브노티카2 얼리 액세스 판매 효과가 줄었고, 3분기에는 대형 유료 협업이 없었다는 설명입니다.
- 모바일 매출은 5,043억 원으로 전분기보다 11.8% 증가했습니다. 마케팅비는 650억 원으로 50.2% 늘었고, 게임스컴 영향이 일부 있었습니다.
- 11월 3일 4분기 중 3,000억 원 자사주 매입·소각을 발표했습니다. 올해 주주환원 총액은 9,172억 원으로, 2026~2028년 최소 1조 원 목표에 근접합니다.
- 11월 11일 종가 195,800원(-9.56%). 장중 최저 190,100원, 4거래일 연속 하락했습니다.
요약에 있던 "순손실 2분기 연속"은 제가 연 자료에서 확인하지 못했습니다. 순손실 685억 원으로 적힌 숫자는 보도 기준 684억 원이어서 제 글은 684억 원으로 썼습니다. 요약의 조선일보 기사는 접속이 차단되어 열지 못했습니다.
애널리스트 의견
- 다올투자증권은 매수 의견과 목표가 31만 원을 유지했지만 4분기 큰 반등은 어렵다고 봤습니다. 신작이 없고 계절적 비수기이기 때문입니다.
- KB증권은 4분기 매출 회복이 제한적이고 모바일 매출 감소 폭이 커질 수 있다고 봤습니다.
- 유안타증권은 목표가를 28만 원으로, 교보증권은 34만 원으로, LS증권은 32만 원으로 낮췄습니다.
- 2027년이 핵심이라는 의견이 많습니다. PUBG 10주년, 신작 출시 시작, 새 서비스 지역 확대, 넷플릭스 실사 시리즈 등이 거론됩니다.
위 평가는 각 증권사의 의견입니다.
엔씨소프트: 좋은 실적, 하락한 주가
전자신문 11월 12일 보도 기준 내용입니다.
- 3분기 매출 6,865억 원(90.7% 증가), 영업이익 1,196억 원(흑자 전환). 실적은 시장 기대를 약 12% 웃돌았다고 합니다.
- 11월 12일 주가는 전일보다 10.24% 하락한 187,600원이었습니다.
- 이유로는 기존 게임 매출 부진, 신작 아이온2의 성공이 이어질지 불확실하다는 점, 글로벌 출시 후 한국·대만에서 이용자 감소와 매출 둔화 조짐이 나타났다는 점이 거론됐습니다.
- 하나증권은 추정치를 낮추고 목표주가를 42만 원에서 32만 원으로 23.8% 낮췄습니다.
요약과 다른 점
요약에는 "11월 12일 -9.19%, 189,800원, 아이온2 국내 매출 -27%"라고 되어 있었습니다. 제가 열어본 전자신문 기사는 -10.24%, 187,600원이었고 아이온2 매출은 구체적 수치 없이 "이용자 감소와 둔화"로만 설명했습니다. 같은 기사의 주가 시각이 "오후 9시 52분"으로 기사 발행 시각과 맞지 않아 기준 시점이 불분명합니다. 그래서 이 글은 주가를 "10% 안팎 하락"으로 쓰고, -27%는 쓰지 않았습니다.
확인하지 못한 것들
- 넥슨 11월 11일 도쿄 종가 3,096엔(+6.8%): 확인하지 못했습니다.
- "넥슨이 3분기 누적 매출로 크래프톤을 제치고 국내 1위 탈환": 비교 보도에서 누적 순위 언급을 찾지 못했습니다. 이번 분기 매출은 넥슨이 더 큽니다.
- 크래프톤 순손실 "2분기 연속"
- 아이온2 국내 매출 -27%
- 엔씨소프트의 정확한 종가(기사 시각 불일치)
- 조선일보 기사: 접속이 차단되어 열지 못했습니다.
- 메이플스토리 "2분기 연속 분기 최대"
일반 상식: 실적 시즌에 읽는 법
아래는 일반적인 설명이며 투자 조언이 아닙니다.
- 컨센서스(시장 기대치)보다 좋은지가 주가 반응에 큰 영향을 주는 경우가 많습니다. 절대 실적이 좋아도 기대에 못 미치면 하락할 수 있습니다.
- 전년 동기 대비 증가율은 전년의 기저가 낮을 때 크게 나옵니다.
- 순이익은 환율 평가손익 같은 일회성 요인에 흔들리므로 영업이익과 함께 봐야 합니다.
여기서부터는 제 의견이며 투자 판단이 아닙니다.
첫째, 이번 3사의 엇갈림은 '신작 한 번의 성공'과 '오래 쌓인 IP의 힘'이 다르게 평가받는다는 점을 보여줍니다. 넥슨은 메이플스토리, FC 온라인 같은 오래된 IP가 성장을 이끌었습니다. 이것이 다음 해에도 이어질지가 관건입니다.
둘째, 크래프톤은 쇼크였지만 일회성 요인(환율 평가손실)과 구조적 요인(신작 효과 소멸)이 섞여 있어 구분해서 봐야 합니다. 영업이익이 줄어든 부분은 신작 효과가 줄었다는 구조적 신호에 가깝습니다. (제 해석)
셋째, 엔씨는 숫자로는 좋았지만 시장이 '다음'을 걱정한 사례입니다. 신작 효과가 유지되는지에 시선이 쏠려 있습니다. 이 걱정이 실제 숫자로 확인될지는 다음 분기 실적을 봐야 합니다.
넷째, 증권가는 2027년을 크래프톤의 분기점으로 보지만, 그것은 전망입니다. 신작 일정이 바뀔 수 있다는 점을 늘 고려해야 합니다.
자주 묻는 질문(FAQ)
Q. 3사 중 가장 실적이 좋은 곳은 어디인가요? A. 이번 분기 매출과 영업이익 모두 넥슨이 가장 컸고, 가이던스도 상회했습니다.
Q. 크래프톤은 적자인가요? A. 영업이익은 흑자(2,250억 원)이지만 외화 평가손실 등으로 순손실 684억 원이 발생했습니다.
Q. 엔씨소프트는 왜 실적이 좋았는데 주가가 빠졌나요? A. 신작 아이온2의 성장 둔화 우려 등이 이유로 거론됩니다. 정확한 원인은 단정하기 어렵습니다.
Q. 넥슨이 누적 매출 1위를 되찾았나요? A. 확인하지 못했습니다. 이번 분기 매출만 보면 넥슨이 크래프톤보다 큽니다.
Q. 지금 사야 하나요? A. 이 글은 투자 권유가 아닙니다. 판단과 책임은 본인에게 있습니다.
국내 게임 3사의 3분기는 넥슨의 호실적, 크래프톤의 영업이익 쇼크, 엔씨의 실적 호조 속 주가 하락으로 갈렸습니다.
기존 IP의 힘, 신작 효과의 지속성, 시장 기대와의 차이가 성적표와 주가를 가른 요인으로 보입니다.
다만 일부 요약 수치는 제가 확인한 자료와 달랐고, 확인하지 못한 항목은 글에서 확정적으로 쓰지 않았습니다.
오늘도 끝까지 읽어주셔서 감사합니다.
📌 참고 링크 모음