모건스탠리 최선호주 재선정과 PER 28.7이 말하는 것
안녕하세요, JS입니다.
엔비디아가 애플을 제치고 글로벌 시가총액 1위 자리를 되찾았습니다.
10월 1일(현지시간) 기준 시가총액은 약 5조 4,936억 달러, 2위 애플과는 약 6,800억 달러 차이가 납니다.
이튿날인 10월 2일에는 장중 237.88달러까지 오르며 사상 최고가도 새로 썼는데요, 같은 시기 모건스탠리가 엔비디아를 반도체 최선호주로 다시 지정하면서 시장의 관심이 한층 뜨거워졌습니다.
흥미로운 건 이 모든 일이 'AI 버블 논쟁'이 한창인 가운데 벌어졌다는 점입니다.
오늘 글에서는 시가총액 순위 변화부터 모건스탠리가 다시 엔비디아를 꼽은 이유, 그리고 PER 28.7이라는 숫자가 정말 비싼 건지 아닌지까지 차례대로 짚어 보겠습니다.
✅ 핵심 요약 먼저 짚고 가겠습니다
- 사상 최고가 : 10월 2일(현지시간) 장중 237.88달러, 종가 233.95달러(+1.34%)
- 시가총액 : 5조 4,936억 달러(10월 1일 기준), 애플을 제치고 글로벌 1위 복귀
- 모건스탠리 : 조셉 무어 애널리스트가 반도체 최선호주로 재선정
- 밸류에이션 : 엔비디아 PER 28.7 (알파벳 17.1, 브로드컴 45.8, 테슬라 332.9)
- 반도체 존재감 : 시총 상위 10개 기업 중 4곳이 반도체 관련 기업
- 수요 신호 : 베라 루빈 NVL72 랙 출하 시작 소식
1. 엔비디아, 애플을 제치고 시총 1위로 복귀
10월 1일 기준 글로벌 시가총액 순위를 보면 엔비디아가 5조 4,936억 달러로 1위에 올랐습니다. 이날 주가는 227.21달러였습니다. 뒤를 이어 애플이 4조 8,100억 달러, 알파벳이 4조 1,700억 달러, 마이크로소프트가 3조 7,800억 달러로 집계됐습니다.
여기서 한 가지 헷갈릴 수 있는 부분이 있습니다. 이 글 앞부분에서 5.49조 달러라고 했는데, 다른 보도에서는 10월 2일 장중 시가총액이 5조 7,000억 달러를 넘어섰다고 전하고 있습니다. 두 숫자는 기준 시점이 다릅니다. 5.49조 달러는 10월 1일 기준이고, 5.7조 달러는 신고가를 찍은 10월 2일 장중 수치입니다. 하루 만에 주가가 227달러대에서 237달러대까지 움직였으니 몸값도 그만큼 커진 셈입니다.
또 하나 눈에 띄는 대목은 시가총액 상위 10개 기업 가운데 4곳이 반도체 관련 기업이라는 점입니다. 엔비디아 외에 6위 TSMC(2조 3,700억 달러), 8위 브로드컴(1조 7,000억 달러), 10위 마이크론(1조 2,000억 달러)이 이름을 올렸습니다. 불과 몇 년 전만 해도 시총 순위표는 빅테크 플랫폼 기업이 주도했는데, 이제는 AI를 떠받치는 하드웨어 기업이 상위권의 40%를 차지하는 구도가 됐습니다.
2. 모건스탠리가 엔비디아를 다시 최선호주로 올린 이유 3가지
이번 상승에 불을 붙인 건 모건스탠리의 최선호주 재선정입니다. 조셉 무어 애널리스트는 젠슨 황 CEO, 콜레트 크레스 CFO와 투자자 미팅을 진행한 뒤 엔비디아를 반도체 부문 최선호주로 다시 올렸습니다. 그는 엔비디아가 "매력적인 밸류에이션 속에서 매우 유리한 위치에 있다"고 평가했습니다. 보도된 내용을 정리하면 이유는 크게 세 가지입니다.
① 실적 전망이 계속 올라가고 있다
무어 애널리스트는 AI 열기가 다시 달아오르면 멀티플(주가가 이익의 몇 배에 거래되는지를 보여주는 배수) 확대 여지가 있다고 봤습니다. 다만 멀티플 확대가 꼭 필요한 건 아니라고 덧붙였는데요, 이유는 실적 전망치가 계속 상향되고 있기 때문입니다. 이익이 늘어나면 주가가 오르지 않아도 밸류에이션 부담은 자연스럽게 줄어듭니다.
참고로 이데일리 보도에 따르면 엔비디아의 최근 분기 매출은 962억 달러였고, 다음 분기 전망치는 1,058억~1,101억 달러 수준으로 제시됐습니다.
② 고객이 한쪽에 쏠려 있지 않다
거품론의 단골 논거는 소수의 대형 클라우드 업체에 매출이 집중돼 있다는 점이었습니다. 그런데 보도에 따르면 엔비디아 매출의 약 절반은 대형 클라우드 업체가 아닌 곳에서 나옵니다. 중소 AI 기업, 네오클라우드, 정부 기관, 서버 제조사 등이 여기에 해당합니다. 클라우드 파트너는 80곳이고 그중 55곳이 미국 밖에 있습니다. 수요 기반이 생각보다 넓다는 이야기입니다.
③ AI 병목이 칩에서 데이터센터로 옮겨갔다
모건스탠리는 지금 AI 인프라의 제약 요인이 칩 생산 자체보다 부지, 전력, 건물, 그리고 자금 조달과 부품 문제로 옮겨가고 있다고 진단했습니다. 그리고 이런 환경이 엔비디아에는 오히려 유리하다고 봤습니다. 부지와 전력, 자금이 한정돼 있다면 같은 조건에서 더 높은 효율을 내는 제품이 선택받을 수밖에 없다는 논리입니다.
3. 시총 1위인데 PER 28.7, 비싼 걸까 싼 걸까
PER은 주가를 주당순이익으로 나눈 값으로, 이익 대비 주가가 몇 배인지를 보여주는 대표 지표입니다. 이번 기사에서 제시된 시총 상위 기업들의 PER을 나란히 놓으면 이렇습니다.
기업 PER
| 알파벳 | 17.1 (상위권 최저) |
| 엔비디아 | 28.7 |
| 브로드컴 | 45.8 |
| 테슬라 | 332.9 (상위권 최고) |
세계 시총 1위이자 AI 열풍의 중심에 있는 기업의 PER이 28.7이라는 건 의외로 높지 않은 수준입니다. 같은 반도체 업종인 브로드컴보다 낮고, 테슬라와는 비교 자체가 어려울 만큼 차이가 납니다. 모건스탠리가 '매력적인 밸류에이션'이라고 표현한 근거도 여기에 있다고 볼 수 있습니다.
다만 이 숫자를 곧바로 '싸다'고 단정하는 건 위험합니다. PER은 두 가지를 함께 봐야 의미가 있습니다.
- 이익 성장 속도 : 이익이 빠르게 늘어난다면 높은 PER도 정당화되고, 성장이 꺾이면 낮은 PER도 함정이 될 수 있습니다.
- 이익의 지속성 : 지금의 이익이 AI 투자 사이클의 정점에서 나온 것인지, 앞으로도 이어질 수 있는 것인지가 관건입니다.
알파벳의 PER이 17.1로 더 낮다는 점도 같은 맥락에서 읽어야 합니다. 숫자만 놓고 보면 알파벳이 더 저렴해 보이지만, 성장 기대와 사업 구조가 달라 단순 비교에는 한계가 있습니다. 결국 PER 28.7이 합리적이냐는 질문은 엔비디아의 이익이 앞으로도 시장 기대만큼 늘어나느냐에 달려 있습니다.
4. 베라 루빈 NVL72 출하 시작, 수요는 이어지고 있다
같은 시기 AI 인프라 수요가 이어지고 있음을 보여주는 소식도 있었습니다. 서버 제조업체 슈퍼마이크로컴퓨터가 엔비디아 차세대 플랫폼인 베라 루빈 NVL72 랙 가운데 첨단 냉각 기술을 적용한 모델의 출하를 시작했다는 보도입니다.
랙(서버를 층층이 쌓아 넣는 대형 장비) 단위 제품의 출하가 시작됐다는 건, 차세대 플랫폼이 발표 단계를 지나 실제 고객 인도 단계로 넘어갔다는 뜻입니다. 주가에 곧바로 반영되는 재료는 아니더라도, 수요가 말이 아닌 출하로 확인되고 있다는 점에서 의미가 있습니다.
5. AI 버블론 vs 실적론, 현재 스코어는
이번 신고가를 두고 시장의 해석은 둘로 갈립니다.
버블론의 시선 : 시총 5조 달러를 넘긴 기업의 주가는 이미 기대를 상당 부분 반영했고, 투자 사이클이 꺾이는 순간 변동성이 크게 나타날 수 있다는 입장입니다.
실적론의 시선 : 시총이 커졌어도 이익과 매출이 함께 커지고 있고, PER도 경쟁 기업 대비 부담스럽지 않다는 입장입니다.
지금까지의 스코어만 보면 숫자는 실적론 쪽에 유리합니다. 매출이 증가하고 있고, 전망치는 상향되고 있으며, 밸류에이션도 과열이라고 하기엔 애매한 수준입니다. 다만 이 구도는 언제든 뒤집힐 수 있습니다. 다음 실적 발표에서 성장세가 둔화되거나, 대형 업체의 데이터센터 투자 계획이 줄어든다는 신호가 나오면 평가는 빠르게 달라질 수 있습니다.
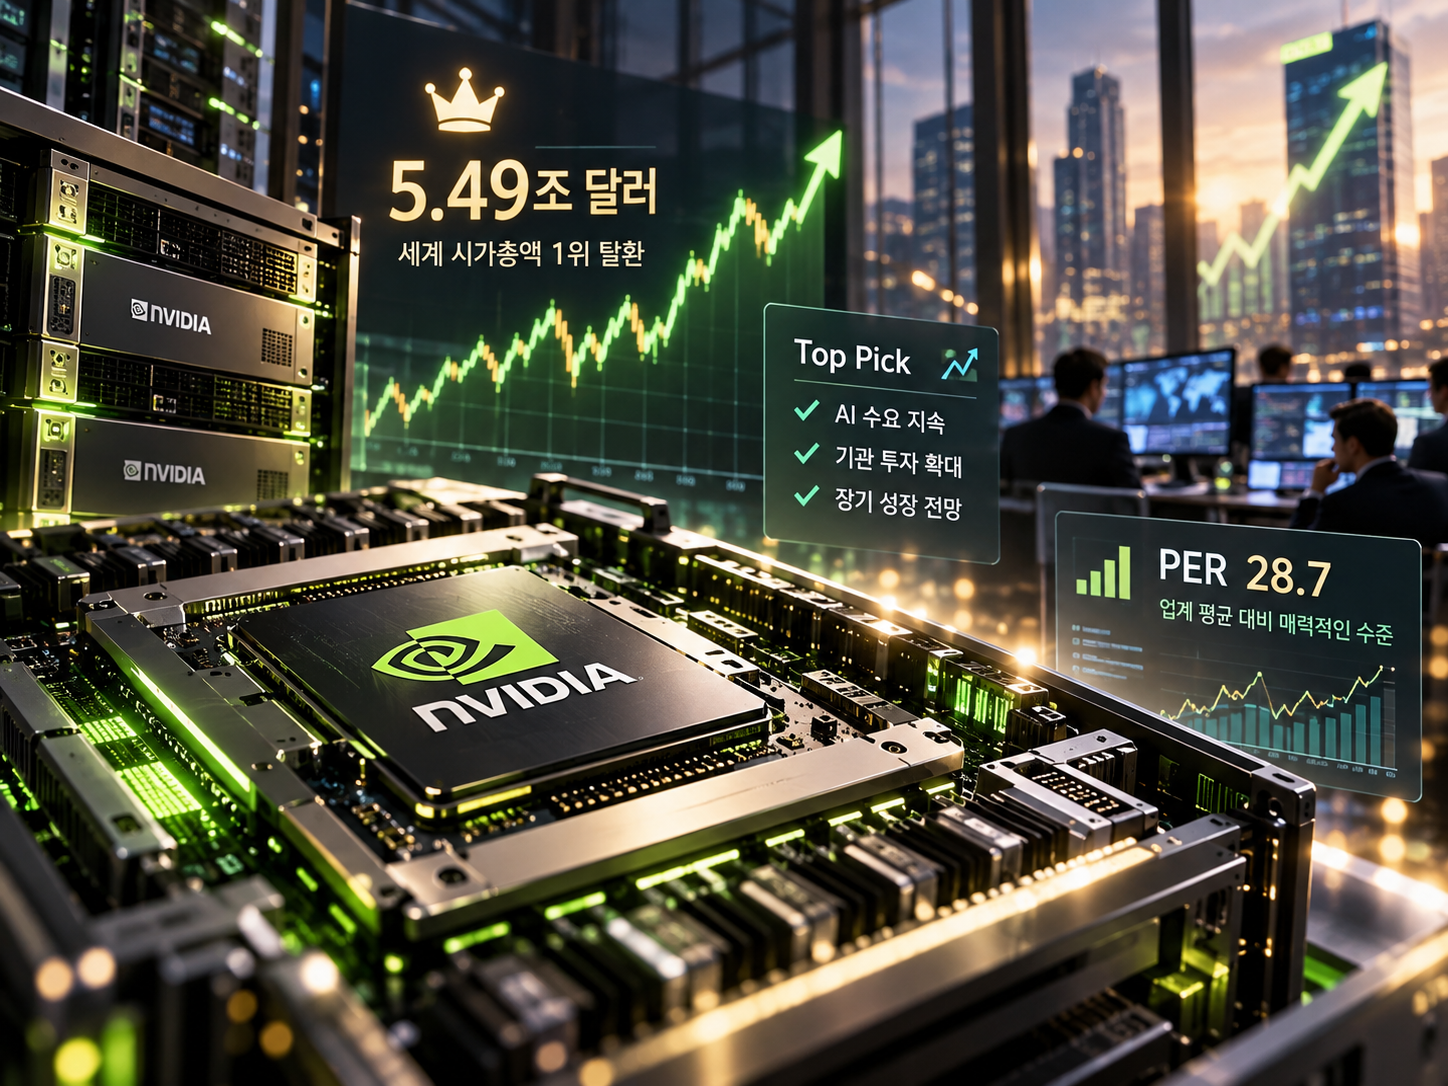
6. 💡 JS의 체크포인트
첫째, 숫자를 볼 때는 기준일부터 확인하세요.
같은 기업을 두고도 시가총액이 5.49조 달러였다가 5.7조 달러가 되기도 합니다. 기사마다 기준 시점이 다르다는 점을 알고 읽어야 혼동하지 않습니다.
둘째, PER은 비교 대상과 성장률을 함께 보세요.
업종과 사업 구조가 다른 기업끼리의 PER 비교는 참고용일 뿐입니다.
셋째, 다음 실적과 가이던스를 기다려 보세요.
거품 논쟁은 결국 실적이라는 숫자로 결론이 납니다. 다음 분기 매출이 전망치를 넘는지, 이후 전망을 어떻게 제시하는지가 가장 중요한 관전 포인트입니다.
엔비디아는 시가총액 1위 복귀, 사상 최고가 경신, 모건스탠리 최선호주 재선정이라는 세 가지 재료가 한꺼번에 겹치며 시장의 중심에 섰습니다.
PER 28.7이라는 숫자는 시총 1위 기업치고는 부담이 덜한 편이지만, 그 가치를 지켜낼 수 있느냐는 앞으로의 이익 성장에 달려 있습니다.
신고가는 결과일 뿐 미래를 보장하지 않습니다.
주가가 높은 만큼 작은 변수에도 변동성이 커질 수 있다는 점은 늘 염두에 두셔야 합니다.
※ 이 글은 공개된 보도 내용을 정리한 정보 제공 목적의 글이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
오늘도 끝까지 읽어주셔서 감사합니다. JS였습니다.
엔비디아의 PER 28.7, 비싸다고 보시는지 적정하다고 보시는지 댓글로 의견 남겨주세요!
📌 참고 링크 모음
- 바이브타임즈, 엔비디아 시가총액 1위 및 PER 관련 보도 : https://vibetimes.co.kr/news/cmup8vn6o0534njc4a11556xf
- Benzinga Korea, 모건스탠리 최선호 반도체주 재선정 : https://kr.benzinga.com/news/usa/analystratings/%EC%97%94%EB%B9%84%EB%94%94%EC%95%84%EC%9D%98-%EB%B6%80%EB%8B%B4-%EC%97%86%EB%8A%94-%EB%B0%B8%EB%A5%98%EC%97%90%EC%9D%B4%EC%85%98%EC%9D%B4-%ED%86%B5%ED%96%88%EB%8B%A4
'JS 이야기 > Open AI' 카테고리의 다른 글
| AI, 엔비디아 거품론 vs 실적, 신고가가 말하는 것 (0) | 2026.10.05 |
|---|---|
| 2026 속초문화예술회관 9월 공연·전시 전체 일정 총정리 (0) | 2026.09.04 |
| 2026 속초 9월 가을 여행 완벽 가이드 | 날씨·여행지·맛집·숙소·카페 총정리 (0) | 2026.09.04 |
| 나홍진 감독 영화 '호프', 그 시작이 속초였다! 속초가 창작의 성지가 된 이유 + 촬영지 총정리 (0) | 2026.07.31 |
| 속초 해수욕장 성수기인데 관광객이 줄었다?…2026년 7월 말 피서 현장의 불편한 진실 (0) | 2026.07.31 |


